Direito do consumidor
Quatro em cada cinco lares devem: por que o Brasil chegou a 82% de famílias endividadas e o que a lei tem a dizer?
O endividamento das famílias têm algumas razões de ser: juros entre os mais altos do mundo, crédito usado para pagar o básico e crédito oferecido sem análise responsável.
O endividamento atingiu 82% das famílias brasileiras em agosto de 2026, impulsionado por juros elevados, uso do crédito para despesas básicas e concessões sem análise adequada. A Lei do Superendividamento protege o consumidor de boa-fé, exigindo crédito responsável e permitindo a repactuação das dívidas com preservação do mínimo existencial. Também há instrumentos para limitar encargos do cartão, revisar juros abusivos e enfrentar descontos que comprometam excessivamente a renda do consumidor.
26 de set. de 2026 · Instagram: @luizcarloscezar
Em agosto de 2026, 82% das famílias brasileiras tinham dívidas a vencer, o maior patamar desde 2010. O número resulta de juros entre os mais altos do mundo, de crédito usado para pagar o básico e de crédito oferecido sem análise responsável e, claro, de políticas públicas fracassadas repetidas desde o último século com a finalidade de escravização do povo e enriquecimento dos "amigos do rei". Porém, o Direito brasileiro tem respostas concretas.
Os números
A Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da CNC, ouve cerca de 18 mil famílias por mês desde 2010. A edição de agosto de 2026, divulgada em setembro, registrou 82% de famílias endividadas, o sétimo mês seguido no topo da série. Um ano antes, eram 78,8%.
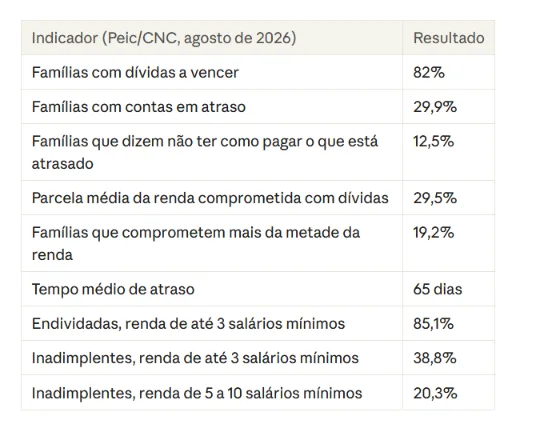
Uma distinção evita leituras apressadas: endividado não é inadimplente. A Peic conta como endividada toda família com parcelas a vencer no cartão, no carnê, no consignado ou no financiamento, ainda que em dia. O quadro preocupante está na segunda linha e na base da pirâmide: quase quatro em cada dez famílias de menor renda estão com contas atrasadas.
Assumir dívida não é, em si, ilícito nem sinal de desordem. O Direito passa a intervir quando a dívida deixa de caber na vida da pessoa — e, sobretudo, quando o crédito foi concedido de forma a produzir esse resultado.
A que se deve isso: três causas que se somam
1. O dinheiro mais caro do mundo
A Selic ficou em 15% ao ano durante o segundo semestre de 2025. Os cortes começaram só em março de 2026, de 0,25 ponto por vez, e a taxa chegou a 13,75% em 16 de setembro de 2026. O juro básico caiu pouco, e o juro que chega ao consumidor caiu menos ainda.
No cartão, a diferença é brutal. Segundo o Banco Central, o juro médio do rotativo foi de 436,2% ao ano em julho de 2026; o do parcelado da fatura, 189,3%. São taxas mensais anualizadas, mas mostram o custo de rolar uma fatura: quem paga o mínimo transfere o saldo para a linha mais cara do mercado.
2. Crédito para sobreviver, não para investir
O cartão de crédito aparece em 85,3% das famílias endividadas (Peic, julho de 2026), à frente dos carnês (16,1%) e do crédito pessoal (13%). O cartão virou meio de pagar supermercado, remédio e conta de luz.
Há dois fenômenos sob o mesmo número. Nas faixas de maior renda, a CNC observa o crédito usado como estratégia para manter o consumo sem mexer em reservas. Na base, o crédito cobre o básico — e é ali que a inadimplência se concentra: 38,8% entre quem ganha até 3 salários mínimos.
3. Crédito fácil, análise frágil
Cartões pré-aprovados, empréstimos por aplicativo e ofertas de consignado por telefone reduziram a quase zero o esforço para contratar. Quando o crédito é oferecido sem avaliar se cabe no orçamento, o risco do negócio passa do banco para a família.
É exatamente esse ponto que o legislador atacou. A Lei nº 14.181/2021 (Lei do Superendividamento) incluiu no Código de Defesa do Consumidor o direito à “garantia de práticas de crédito responsável” (art. 6º, XI) e à preservação do mínimo existencial na concessão de crédito (art. 6º, XII). O endividamento em massa deixa de ser apenas problema econômico e passa a ter consequências jurídicas.
Cinco teses fundamentadas
O ponto de partida é comum a todas: a relação entre banco e cliente é de consumo. O STJ fixou isso na Súmula 297 (“O Código de Defesa do Consumidor é aplicável às instituições financeiras”), e o STF confirmou na ADI 2.591. Daí decorrem as teses abaixo.
Tese 1 — Quem concede crédito sem responsabilidade responde por isso
O CDC impõe ao fornecedor deveres anteriores à contratação. Deve informar custo efetivo total, taxa mensal e consequências do atraso (art. 54-B). Deve avaliar, de forma responsável, as condições de crédito do consumidor, consultando bancos de dados de proteção ao crédito (art. 54-D, II).
O art. 54-C proíbe ocultar os riscos da contratação e assediar ou pressionar o consumidor, “principalmente se se tratar de consumidor idoso, analfabeto, doente ou em estado de vulnerabilidade agravada”.
A consequência está no parágrafo único do art. 54-D: o descumprimento desses deveres pode acarretar, judicialmente, a redução dos juros e encargos e a dilação do prazo de pagamento, sem prejuízo de indenização por danos materiais e morais. A dosagem depende da gravidade da conduta e das possibilidades financeiras do consumidor.
Tese 2 — O superendividado de boa-fé tem direito a um plano de pagamento que preserve o seu sustento
Superendividamento é “a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo, exigíveis e vincendas, sem comprometer seu mínimo existencial” (CDC, art. 54-A, § 1º).
O procedimento tem duas fases:
Conciliação global (art. 104-A). O juiz reúne todos os credores em audiência, e o consumidor apresenta um plano de até cinco anos. O credor que faltar sem justificativa tem a exigibilidade do crédito suspensa, os encargos da mora interrompidos e fica sujeito compulsoriamente ao plano (§ 2º).
Plano judicial compulsório (art. 104-B). Sem acordo, o juiz pode impor o plano aos credores remanescentes. Assegura-se a eles, no mínimo, o principal corrigido, com quitação em até cinco anos e primeira parcela em até 180 dias da homologação (§ 4º).
O mínimo existencial está fixado em R$ 600 pelo Decreto nº 11.150/2022, na redação do Decreto nº 11.567/2023. Em 23 de abril de 2026, o STF julgou as ADPFs 1.005, 1.006 e 1.097 (rel. Min. André Mendonça).
Manteve o valor, mas exigiu que o Conselho Monetário Nacional o reavalie todo ano com base em estudos técnicos. E declarou inconstitucional a exclusão do crédito consignado do cálculo do mínimo existencial.
Na prática, o consignado,que antes ficava fora da conta, passa a pesar na verificação do superendividamento. Isso amplia o número de consumidores, sobretudo aposentados e servidores, que podem recorrer ao procedimento.
Parte da doutrina sustenta ainda que os R$ 600 são referência, e não teto, cabendo ao juiz aferir o mínimo existencial no caso concreto; o tema segue em disputa nos tribunais.
Tese 3 — Juros e encargos do rotativo não podem ultrapassar o valor original da dívida
A Lei nº 14.690/2023 (Desenrola Brasil), no art. 28, § 1º, estabeleceu que, no rotativo e no parcelamento da fatura, “o total cobrado em cada caso a título de juros e encargos financeiros não poderá exceder o valor original da dívida”. A Resolução CMN nº 5.112/2023 regulamentou a regra.
Em termos simples: a dívida do rotativo pode, no máximo, dobrar. A regra vale para operações feitas a partir de 3 de janeiro de 2024.
Os tribunais têm negado sua aplicação a saldos constituídos antes dessa data. Cobrança acima do teto é ilegal e pode ser revista, com restituição do excesso.
Tese 4 — Juros muito acima da média de mercado podem ser revistos
No REsp 1.061.530/RS, julgado sob o rito dos recursos repetitivos, o STJ assentou que bancos não se sujeitam à Lei de Usura. Também afirmou que juros acima de 12% ao ano, por si só, não indicam abusividade (Súmula 382). Mas admitiu a revisão em situações excepcionais, quando a abusividade ficar cabalmente demonstrada diante das peculiaridades do caso.
O parâmetro usado pelos tribunais é a taxa média divulgada pelo Banco Central para a mesma modalidade e período. Quando o contrato não é apresentado ou não traz a taxa pactuada, aplica-se essa média, salvo se a cobrada for mais vantajosa ao devedor (Súmula 530).
Não há percentual fixo que defina o abuso: a análise é caso a caso.
Tese 5 — Descontos em conta e consignado têm limites, mas diferentes
No consignado em folha, a Lei nº 10.820/2003 fixa margem máxima de desconto. Já nos empréstimos comuns debitados em conta-salário, o STJ decidiu no Tema 1.085 que os descontos são lícitos se previamente autorizados, “enquanto esta autorização perdurar”. Recusou aplicar por analogia o limite do consignado.
Duas consequências práticas decorrem daí. A autorização de débito em conta pode ser revogada pelo consumidor. E, desde o julgamento das ADPFs, as parcelas do consignado entram no cálculo do mínimo existencial, abrindo caminho à repactuação global da Tese 2.
Justiça nas trocas
Santo Tomás de Aquino ensina que, na justiça comutativa, o justo se mede pela igualdade entre o que se dá e o que se recebe (Suma Teológica, II-II, q. 61, a. 2). E afirma que vender algo por mais do que vale é, em si, injusto (II-II, q. 77, a. 1).
O Direito brasileiro guarda essa intuição em normas concretas. O Código Civil anula o negócio em que alguém, “sob premente necessidade, ou por inexperiência”, assume prestação manifestamente desproporcional (art. 157, lesão).
O CDC garante a modificação de cláusulas com prestações desproporcionais e a revisão das que se tornem excessivamente onerosas (art. 6º, V).
A família que usa o rotativo para comprar comida age, com frequência, sob premente necessidade. Não é por acaso que a lei a protege.
O que a lei não faz
A proteção é real, mas tem contornos precisos. Prometê-la além deles seria desserviço ao leitor.
Não há perdão de dívida. A repactuação reorganiza prazos e encargos; no plano compulsório, o credor recebe ao menos o principal corrigido (art. 104-B, § 4º).
Nem toda dívida entra. Ficam fora do procedimento os contratos com garantia real, os financiamentos imobiliários e o crédito rural (art. 104-A, § 1º). A proteção também não alcança dívidas contraídas com fraude ou má-fé, nem a compra de produtos e serviços de luxo de alto valor (art. 54-A, § 3º).
O pedido não se repete a qualquer tempo. Uma nova repactuação só cabe dois anos após a quitação do plano homologado (art. 104-A, § 5º).
O teto do rotativo não retroage. Saldos anteriores a 3 de janeiro de 2024 seguem as regras da época.
Juro alto não é, sozinho, juro abusivo. A revisão exige prova da discrepância em relação à média de mercado da mesma modalidade.
Os números da Peic mostram um país que se endivida para viver. A lei não resolve a economia, mas oferece instrumentos para que a dívida volte a caber na vida de quem a contraiu. Cada situação depende dos contratos, dos extratos e da renda da família.
Conteúdo de caráter informativo, que não substitui a análise do caso concreto.
Fontes
Dados
Legislação e jurisprudência
Código de Defesa do Consumidor (Lei nº 8.078/1990), com a redação da Lei nº 14.181/2021
STJ: Súmulas 297, 382 e 530; REsp 1.061.530/RS (repetitivo); Tema 1.085
Código Civil, art. 157; Lei nº 10.820/2003
Tomás de Aquino, Suma Teológica, II-II, q. 61, a. 2, e q. 77, a. 1
- inadimplência
- endividamento
- superendividamento
- crédito financeiro
- direito do consumidor
Comentários dos leitores
O seu comentário passa por conferência antes de aparecer, e o nome informado é publicado junto com ele. Este espaço é para comentar o texto: não trate aqui do seu caso nem envie dados pessoais — para isso, fale com o escritório.