Direito do consumidor
ICMS na conta de luz: o que o STF e o STJ decidiram, e a quem isso alcança
A alíquota derrubada no Maranhão, a TUST/TUSD e a devolução do PIS/Cofins são três assuntos diferentes. Dois estão encerrados; o terceiro já chegou na fatura, sem pedido.
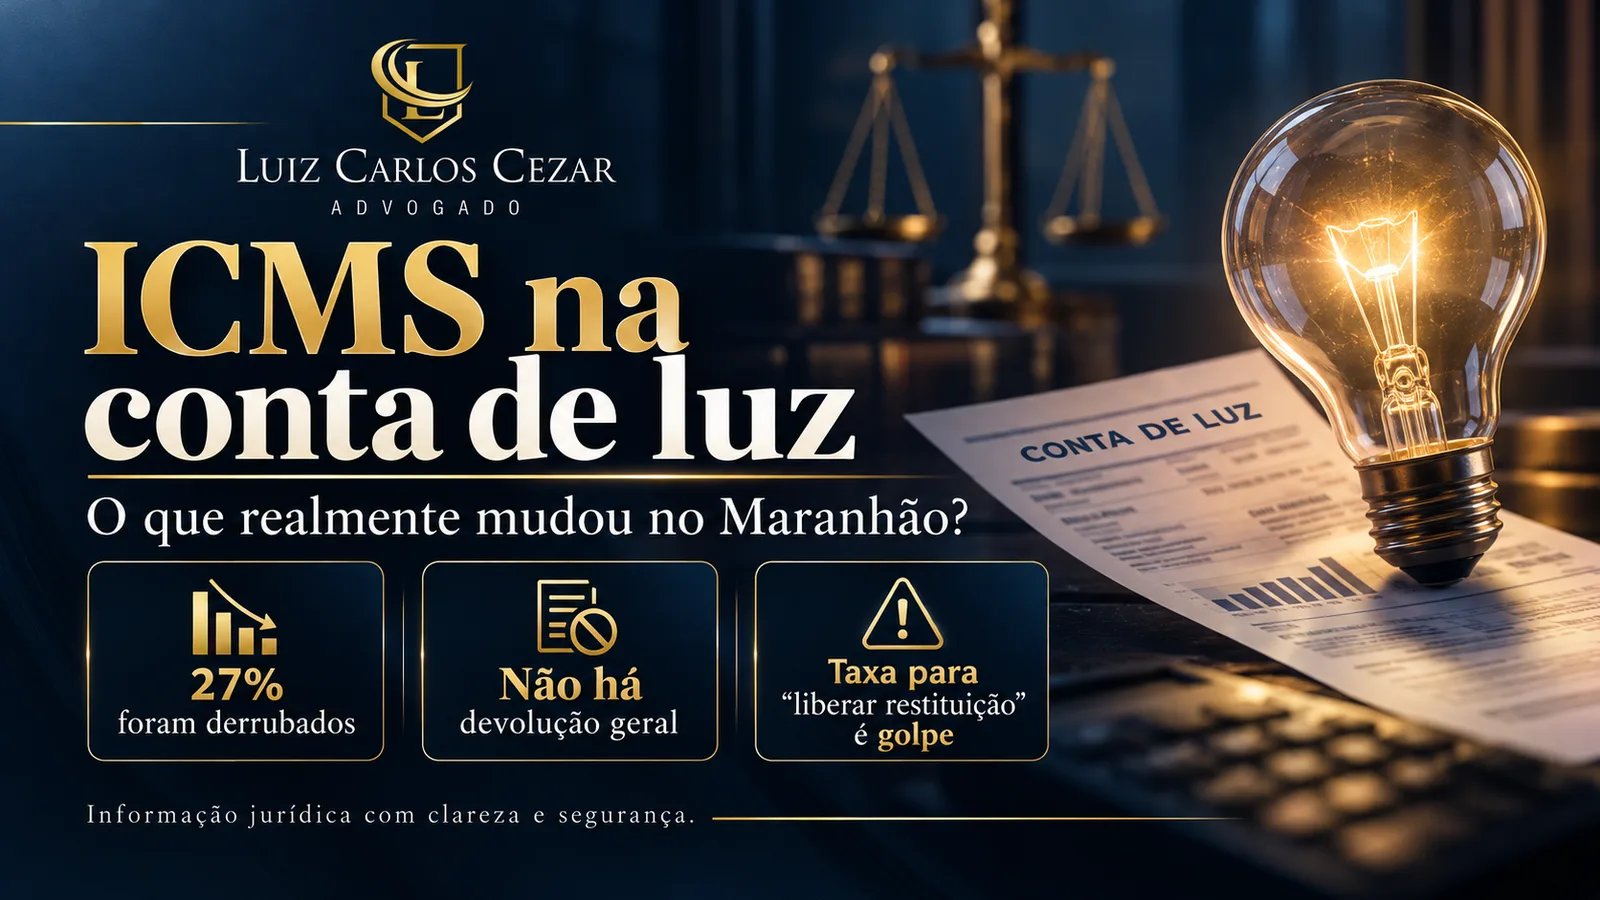
Circulam nas redes promessas de "devolução do ICMS da conta de luz". Este texto separa as três decisões que o público confunde: a alíquota de 27% derrubada pelo STF no Maranhão em outubro de 2026, com o passado preservado pela modulação; a TUST e a TUSD, que o STJ decidiu integrar a base de cálculo do ICMS; e o PIS e a Cofins, devolvidos pela própria tarifa, pela ANEEL, sem pedido. E explica por que o site que cobra uma taxa para "liberar" a restituição é golpe.
Texto escrito em 22 de outubro de 2026. Até essa data o acórdão da ADI 7115 não havia sido publicado; se a publicação trouxer algo diferente do que a ata registra, este texto será atualizado.
Em 19 de outubro de 2026 o Supremo Tribunal Federal declarou inconstitucional a alíquota de 27% de ICMS que o Maranhão aplicava à energia elétrica residencial.
A notícia correu, e com ela voltaram os vídeos e as mensagens sobre "devolução do ICMS da conta de luz". Boa parte do que circula mistura três decisões diferentes, de dois tribunais, sobre três assuntos que não se comunicam. Este texto separa as três, diz a quem cada uma alcança e explica por que o site que cobra uma taxa para "liberar" a restituição é golpe.
Este texto não analisa a conta de ninguém.
Três decisões, três assuntos
A alíquota. Quanto de ICMS o Estado pode cobrar sobre a energia. É assunto do STF: o Tema 745 e, para o Maranhão, a ADI 7115.
A TUST e a TUSD. Se as tarifas de uso dos sistemas de transmissão e de distribuição entram na base de cálculo do ICMS. É assunto do STJ: os Temas 986 e 1.429.
O PIS e a Cofins. A devolução, pela tarifa, do que as distribuidoras recuperaram da União. É assunto da Lei 14.385/2022, validada pelo STF na ADI 7324, e da ANEEL.
1. A alíquota: o que o STF decidiu, e o que a lei do Maranhão já tinha feito
Em 2021, no Tema 745 (RE 714.139), o STF fixou que, adotada pelo Estado a técnica da seletividade, a alíquota de ICMS sobre energia elétrica e telecomunicações não pode ser maior que a das operações em geral. No mesmo julgamento modulou os efeitos: a decisão vale a partir do exercício financeiro de 2024, ressalvadas as ações ajuizadas até 5 de fevereiro de 2021.
A ADI 7115, julgada em sessão virtual encerrada em 19 de outubro de 2026, aplicou a mesma regra ao Maranhão. Por unanimidade, o Tribunal declarou inconstitucionais as alíneas "a" e "c" do inciso VI do art. 23 da Lei estadual 7.799/2002, na redação da Lei 10.542/2016: os 27% sobre a energia residencial com consumo acima de 500 kWh por mês e sobre os serviços de comunicação.
Por maioria, modulou os efeitos nos mesmos termos do Tema 745: a partir de 2024, ressalvadas as ações ajuizadas até 5 de fevereiro de 2021.
O ponto que a notícia não conta: no Maranhão, os 27% já não existiam. A Lei estadual 11.792, de 13 de julho de 2022, baixou essa alíquota para 18% e retirou a energia do adicional do fundo de combate à pobreza. A Lei 11.867, de dezembro de 2022, revogou a alínea a partir de 1º de abril de 2023. Desde então a energia elétrica paga a alíquota geral do Estado, que foi de 20% a 22% em fevereiro de 2024 e a 23% em fevereiro de 2025.
Cruzando as duas coisas: todo o período em que os 27% foram cobrados, de 2017 a julho de 2022, está dentro do período que a modulação preserva; e de 2024 em diante não há alíquota de energia acima da geral a afastar. Para quem não tinha ação ajuizada em 5 de fevereiro de 2021, a decisão do STF não altera a fatura, porque a fatura já tinha sido alterada pela lei estadual em 2022, e não devolve valores do passado. Quem ajuizou ação até aquela data está ressalvado, e discute na própria ação o que pagou a mais.
Duas precisões para quem vê a notícia de fora do Maranhão. O comércio, a indústria, o meio rural e as residências com consumo até 500 kWh nunca estiveram na faixa dos 27%: a tese do Tema 745 nunca os alcançou. E a "alíquota geral de 17% ou 18%" que aparece nos vídeos é a de outros Estados. No Maranhão ela é de 23%, e o STF, na ADI 7635, julgada na mesma sessão, confirmou que o Estado pode fixá-la.
2. TUST e TUSD: o STJ decidiu que entram na base de cálculo
Entre 2016 e 2024, dezenas de milhares de ações pediram a exclusão das tarifas de uso dos sistemas de transmissão (TUST) e de distribuição (TUSD) da base de cálculo do ICMS. Em 13 de março de 2024, no Tema 986, a Primeira Seção do STJ decidiu, por unanimidade, que as duas tarifas, quando lançadas na fatura como encargo do consumidor final, integram a base de cálculo do imposto.
A modulação protegeu apenas quem tinha decisão provisória vigente até 27 de março de 2017, e só até a publicação do acórdão, em 29 de maio de 2024.
Em 2026, no Tema 1.429, o STJ fechou o que restava: quem recolheu o tributo, ainda que amparado por decisão judicial, não é beneficiado pela modulação e não tem direito à repetição do indébito. O Estado responde pelos honorários do período em que o consumidor foi dispensado de recolher; o dinheiro pago, porém, não volta.
A Lei Complementar 194/2022 chegou a excluir a transmissão e a distribuição da base do ICMS em todo o país, mas esse dispositivo está suspenso por decisão cautelar do STF na ADI 7195 desde 9 de fevereiro de 2023, sem julgamento de mérito até hoje.
Consequência prática: o conteúdo que ensina a "garantir a restituição da TUSD" está desatualizado. Ação proposta hoje com esse pedido tende a ser julgada improcedente, com custas e honorários para quem a propôs.
3. PIS e Cofins: a devolução vem na tarifa, e no Maranhão já veio
Em 2017 o STF decidiu que o ICMS não compõe a base de cálculo do PIS e da Cofins (Tema 69). As distribuidoras de energia, que recolhiam essas contribuições sobre uma base inflada pelo ICMS, recuperaram da União o que pagaram a mais. A Lei 14.385/2022 obrigou a ANEEL a destinar integralmente esses valores aos consumidores, nos processos tarifários anuais.
Em 14 de agosto de 2025, na ADI 7324, o STF julgou a lei constitucional e fixou que o ressarcimento deve ser integral, descontados apenas os tributos sobre a restituição e os honorários específicos, e que a ANEEL tem dez anos para destinar os valores, contados da efetiva restituição às distribuidoras ou da homologação da compensação.
Os embargos de declaração, que discutem o termo inicial desse prazo, estavam na pauta do Plenário de 22 de outubro de 2026.
Três coisas que os vídeos costumam errar. A devolução não é paga em dinheiro nem por Pix: é um componente de redução da tarifa, aplicado pela ANEEL, sem pedido, sem cadastro e sem advogado. Os dez anos são o prazo da ANEEL para destinar os valores pela tarifa, e não um prazo para o consumidor ir à Justiça. E o consumidor não tem legitimidade para cobrar esses valores da distribuidora ou da União em juízo: é o que o STJ vem decidindo, por exemplo no AgInt no REsp 2.066.724 (2023) e no REsp 2.158.259 (2026).
No Maranhão, a ANEEL aplicou o crédito da Equatorial no reajuste de agosto de 2022, com vigência até agosto de 2023, e registrou no processo tarifário do ano seguinte que, nos processos anteriores, a reversão em favor dos consumidores foi integral. Quem era consumidor naquele período já recebeu, dentro da tarifa.
O que é golpe
Desde 2023 circulam posts com a identidade visual de portais de notícia prometendo "resgate do ICMS" a milhões de brasileiros, mediante o pagamento de uma taxa para "liberar" o valor. As agências Aos Fatos e Lupa checaram esse material e o classificaram como falso: o número de contrato era o mesmo para qualquer CPF digitado.
A devolução de tributo não cobra taxa de liberação, e ninguém a recebe por link enviado em mensagem. O que existe de devolução na conta de luz está na própria fatura, como explicado acima.
O que continua em discussão, e para quem
Dizer o que está encerrado exige dizer também o que não está. Quatro situações continuam vivas, e todas dependem da leitura de documentos.
Ações ajuizadas até 5 de fevereiro de 2021 sobre a alíquota, ainda em curso: estão ressalvadas pela modulação, e a ADI 7115 lhes dá fundamento.
Demanda contratada e não utilizada. A Súmula 391 do STJ e o Tema 176 do STF dizem que o ICMS incide só sobre a demanda de potência efetivamente utilizada. É tema de consumidores do Grupo A, com contrato de demanda: indústrias, supermercados, hospitais, prédios de média tensão.
ICMS sobre a TUSD da energia solar compensada. Os tribunais estaduais divergem (o Tribunal de Justiça de Mato Grosso afastou a cobrança em abril de 2026; o de Sergipe decidiu em sentido contrário), e não há tese do STJ. O Tema 986 não tratou de geração distribuída.
Erro na fatura. No Maranhão, o campo "Alíquota ICMS" de uma fatura residencial emitida hoje deve indicar 23%, e nenhuma linha de adicional de fundo de pobreza deve aparecer desde julho de 2022. Alíquota acima da geral seria cobrança sem base legal; não há, até onde se apurou, registro disso.
Em resumo
O STF derrubou os 27% do Maranhão, mas a lei estadual já os tinha reduzido em 2022 e revogado em 2023; a modulação preserva o passado, salvo para ações ajuizadas até 5 de fevereiro de 2021.
A TUST e a TUSD integram a base do ICMS (STJ, Tema 986), e quem pagou não recebe de volta (Tema 1.429).
O PIS e a Cofins voltam pela tarifa, pela ANEEL, sem pedido; no Maranhão isso ocorreu entre agosto de 2022 e agosto de 2023.
Taxa para "liberar" restituição é golpe.
Fontes
STF, Tema 745 (RE 714.139): tese e modulação. portal.stf.jus.br
STF, ADI 7115 e ADI 7635 (Maranhão): notícia de 20 de outubro de 2026. noticias.stf.jus.br
STF, ADI 7195: cautelar de 9 de fevereiro de 2023, referendada em março de 2023. portal.stf.jus.br
STF, ADI 7324: julgamento de 14 de agosto de 2025. noticias.stf.jus.br
STJ, Tema 986: tese e modulação. processo.stj.jus.br
STJ, Tema 1.429: notícia de 19 de outubro de 2026. stj.jus.br
Lei estadual 10.542/2016, que criou os 27%. arquivos.al.ma.leg.br
Lei estadual 11.792/2022: 18% e sem adicional desde 13 de julho de 2022. legisweb.com.br
Lei estadual 11.867/2022: revogação a partir de 1º de abril de 2023. arquivos.al.ma.leg.br
Lei federal 14.385/2022. camara.leg.br
Aos Fatos, 11 de agosto de 2023: o golpe do "resgate do ICMS". aosfatos.org
Lupa, 13 de julho de 2023: o mesmo golpe, em outra versão. agencialupa.org
- ICMS
- energia elétrica
- conta de luz
- TUST
- TUSD
- PIS/Cofins
- Tema 745
- Tema 986
- ADI 7115
- ADI 7324
- Maranhão
- golpe
Comentários dos leitores
O seu comentário passa por conferência antes de aparecer, e o nome informado é publicado junto com ele. Este espaço é para comentar o texto: não trate aqui do seu caso nem envie dados pessoais — para isso, fale com o escritório.